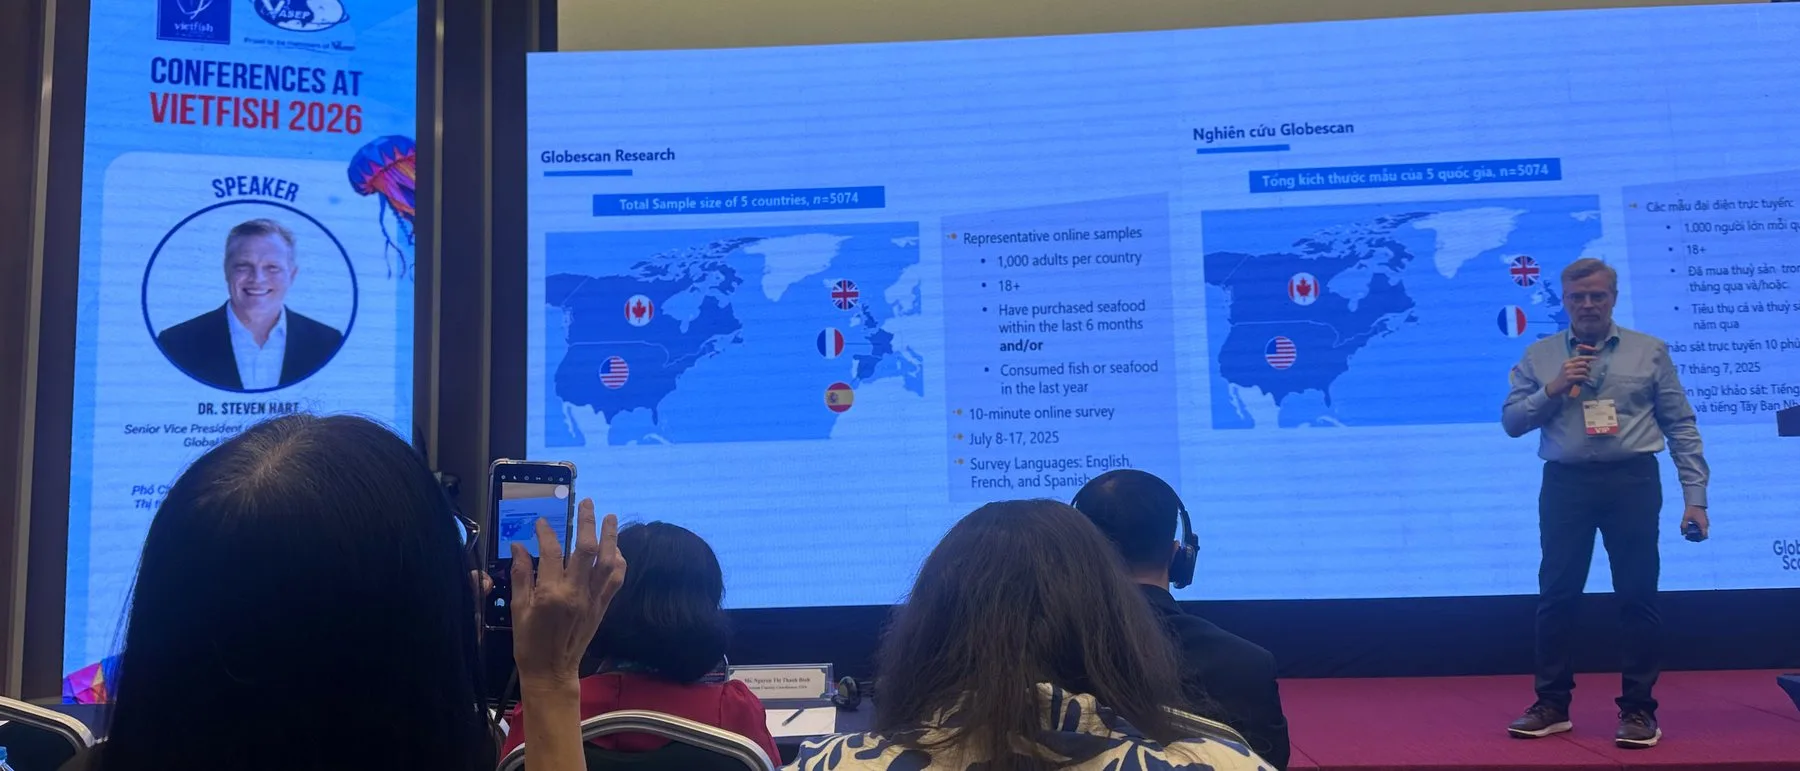
Có một câu hỏi rất đơn giản mà phần lớn người trong ngành trả lời sai: loại protein động vật nào được con người ăn nhiều nhất trên thế giới? Câu trả lời — và hàng chục con số đi kèm — vừa được Liên minh Thuỷ sản Toàn cầu công bố tại Hội thảo VIETFISH 2026. Bài viết chia làm hai kỳ, theo bốn câu hỏi mà bất kỳ doanh nghiệp thuỷ sản Việt Nam nào cũng đang phải trả lời — Kỳ 1 dưới đây, Kỳ 2 lên trang lúc 6:00 sáng mai.
Nội dung Kỳ 1
- Thị trường toàn cầu đang dịch chuyển — thuỷ sản là protein số 1, nhưng EU co lại
- Người tiêu dùng mua thuỷ sản như thế nào — siêu thị, hàng đông lạnh, an toàn và hương vị
PHẦN 1 — Thị trường thuỷ sản toàn cầu đang dịch chuyển
Thuỷ sản: nguồn protein động vật lớn nhất hành tinh
Có một con số mà bất kỳ ai đang làm trong ngành cũng nên thuộc lòng: thuỷ sản là nguồn protein được giao dịch quốc tế nhiều nhất phục vụ tiêu dùng của con người.
Trên phạm vi toàn cầu, thuỷ sản cũng là nguồn protein động vật được tiêu thụ nhiều nhất, với hơn 1 tỷ người phụ thuộc vào thuỷ sản như nguồn protein chính trong khẩu phần ăn hằng ngày (Statista 2026):
| Nhóm protein | Sản lượng tiêu thụ |
|---|---|
| Thuỷ sản | ~170 triệu tấn |
| Thịt gia cầm | ~140 triệu tấn |
| Thịt lợn | ~125 triệu tấn |
| Thịt bò | ~75 triệu tấn |
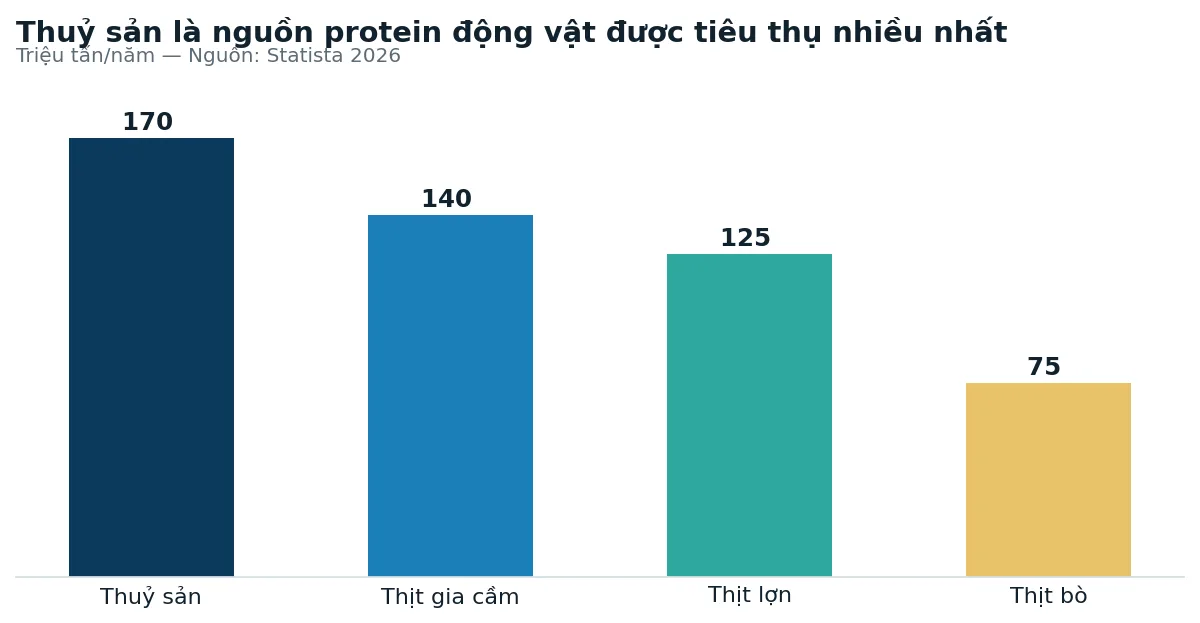
Nói cách khác, thuỷ sản đang dẫn đầu cuộc chơi protein toàn cầu — hơn gia cầm 30 triệu tấn, hơn thịt bò hơn gấp đôi. Đây là nền móng tạo nên dư địa cho toàn ngành nuôi trồng và chế biến của Việt Nam.
Nhưng dẫn đầu về sản lượng không đồng nghĩa với dễ bán hàng.
Nghịch lý: nhu cầu lớn, nhưng thị trường truyền thống đang co lại
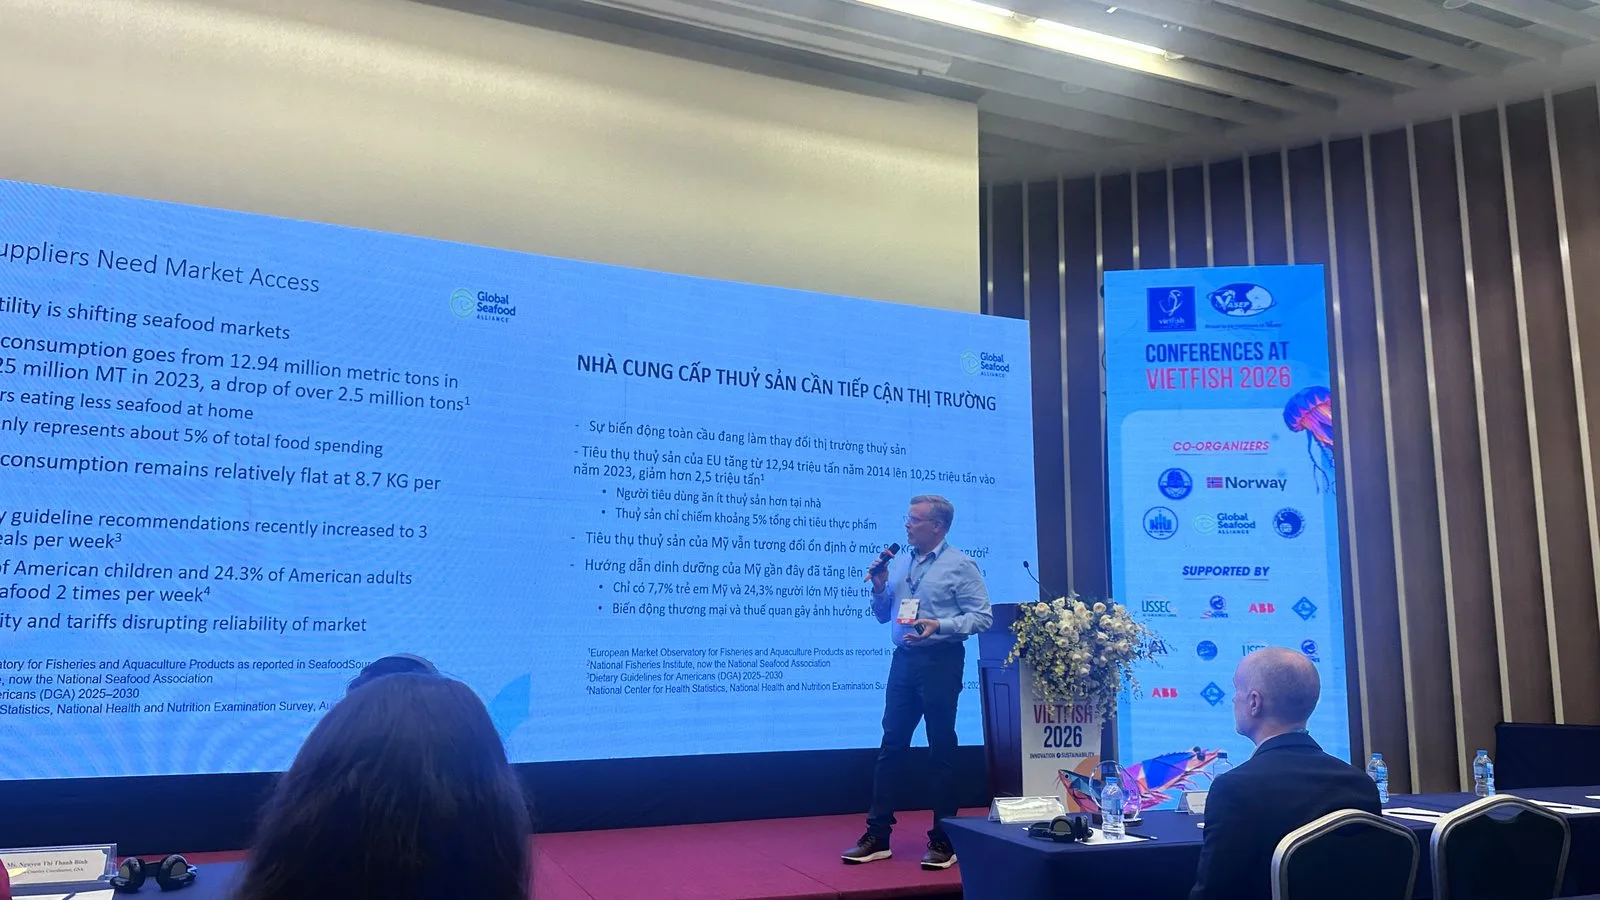
Phần trình bày của TS. Steve Hart chỉ ra một thực tế mà nhiều nhà xuất khẩu Việt Nam đã cảm nhận rõ trong vài mùa vụ gần đây: sự biến động toàn cầu đang làm thay đổi bản đồ thị trường thuỷ sản.
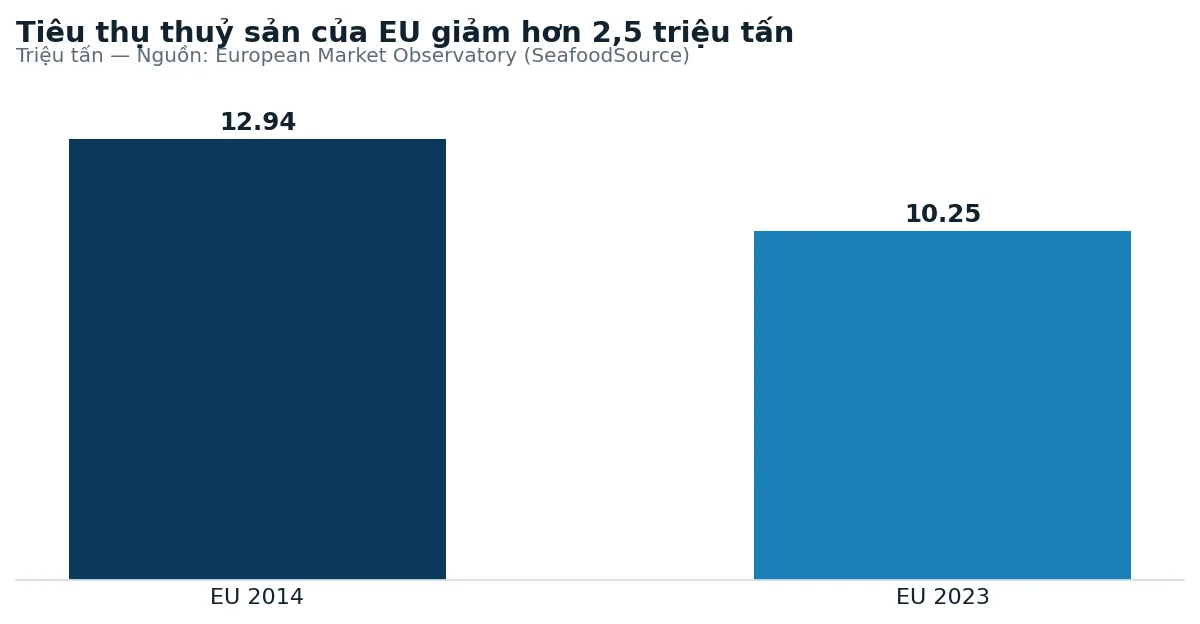
Tại châu Âu: - Tiêu thụ thuỷ sản giảm từ 12,94 triệu tấn (2014) xuống 10,25 triệu tấn (2023) — mất hơn 2,5 triệu tấn chỉ trong gần một thập kỷ. - Người tiêu dùng ăn ít thuỷ sản tại nhà hơn. - Thuỷ sản chỉ chiếm khoảng 5% tổng chi tiêu thực phẩm — một tỷ lệ rất mỏng, dễ bị cắt giảm đầu tiên khi lạm phát tăng.
Tại Mỹ: - Tiêu thụ vẫn tương đối ổn định ở mức 8,7 kg/người/năm — nhưng là "ổn định" theo nghĩa đi ngang nhiều năm liền. - Hướng dẫn dinh dưỡng Mỹ (DGA 2025–2030) gần đây đã tăng khuyến nghị lên 3 bữa thuỷ sản mỗi tuần. - Thế nhưng chỉ có 7,7% trẻ em và 24,3% người lớn Mỹ thực sự ăn thuỷ sản 2 lần/tuần. - Và trên hết: biến động thương mại cùng chính sách thuế quan đang làm giảm tính tin cậy của thị trường.
Khoảng cách giữa "khuyến nghị 3 bữa/tuần" và "chưa tới 1/4 người lớn ăn 2 bữa/tuần" chính là khoảng trống thị trường lớn nhất mà ngành đang bỏ ngỏ. Đó không phải vấn đề về nguồn cung — đó là vấn đề về tiếp cận thị trường và truyền thông tới người tiêu dùng cuối.
Biến động thương mại đang đẩy nhanh xu hướng đa dạng hoá thị trường
GSA đã khảo sát các nhà chế biến đạt chứng nhận BAP (Best Aquaculture Practices) về thị trường chính hiện tại và thị trường chính trong tương lai. Kết quả cho thấy một sự dịch chuyển rất đáng suy nghĩ.
Thị trường sơ cấp hiện tại (số lượng doanh nghiệp chọn):
- Bắc Mỹ: 34
- Châu Âu: 17
- Úc / New Zealand: 11
- Vương quốc Anh: 8
- Trung Quốc: 7
- Châu Mỹ Latinh: 6
- Nhật Bản: 5
- Tự thúc đẩy: 4
- Trung Đông: 3
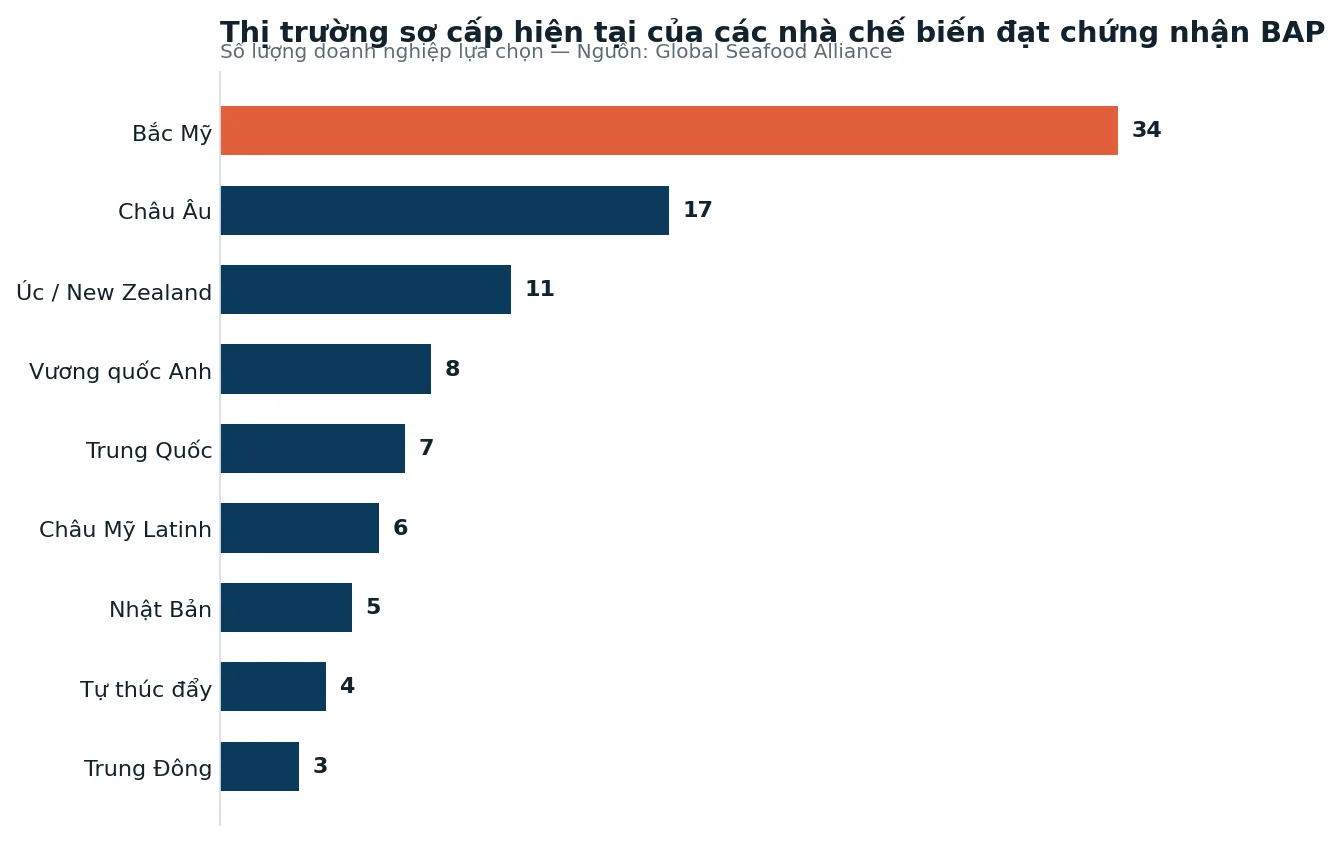
Bức tranh hiện tại rất rõ: Bắc Mỹ áp đảo, chiếm gần một nửa lựa chọn. Đây là kiểu cấu trúc thị trường mang lại doanh số tốt trong giai đoạn thuận lợi — và rủi ro tập trung rất cao khi thuế quan hay rào cản kỹ thuật ập đến.
Thị trường sơ cấp trong tương lai thì hoàn toàn khác. Miếng bánh lớn nhất chỉ còn khoảng 27%, phần còn lại được chia nhỏ cho hàng loạt điểm đến: Châu Âu, Nhật Bản, Úc, Trung Quốc, Bắc Mỹ, Vương quốc Anh, Nga, các nước thuộc Sáng kiến Vành đai và Con đường, Châu Mỹ Latinh, Trung Đông và Hàn Quốc.
Thông điệp rút ra rất ngắn gọn: không còn doanh nghiệp nào muốn đặt cược toàn bộ vào một thị trường duy nhất. Đa dạng hoá không còn là chiến lược "nên có" — nó đã trở thành cơ chế phòng vệ bắt buộc.
Tin tốt: người tiêu dùng vẫn yêu thuỷ sản
Giữa những con số về sụt giảm tiêu thụ, nghiên cứu GlobeScan do GSA công bố tại hội thảo mang đến một góc nhìn lạc quan hơn nhiều.
Quy mô nghiên cứu: 5 quốc gia (Mỹ, Canada, Anh, Pháp, Tây Ban Nha), tổng mẫu n = 5.074, mỗi nước 1.000 người trưởng thành từ 18 tuổi, đã mua thuỷ sản trong vòng 6 tháng và/hoặc tiêu thụ cá – thuỷ sản trong năm qua. Khảo sát trực tuyến 10 phút, thực hiện 8–17/7/2025.
Kết quả nổi bật — "Thuỷ sản là món ăn không thể thiếu":
- 87% thích ăn cá / thuỷ sản
- 63% ăn thuỷ sản tại nhà ít nhất một lần mỗi tuần
- 62% tin rằng thuỷ sản là một trong những nguồn protein lành mạnh nhất
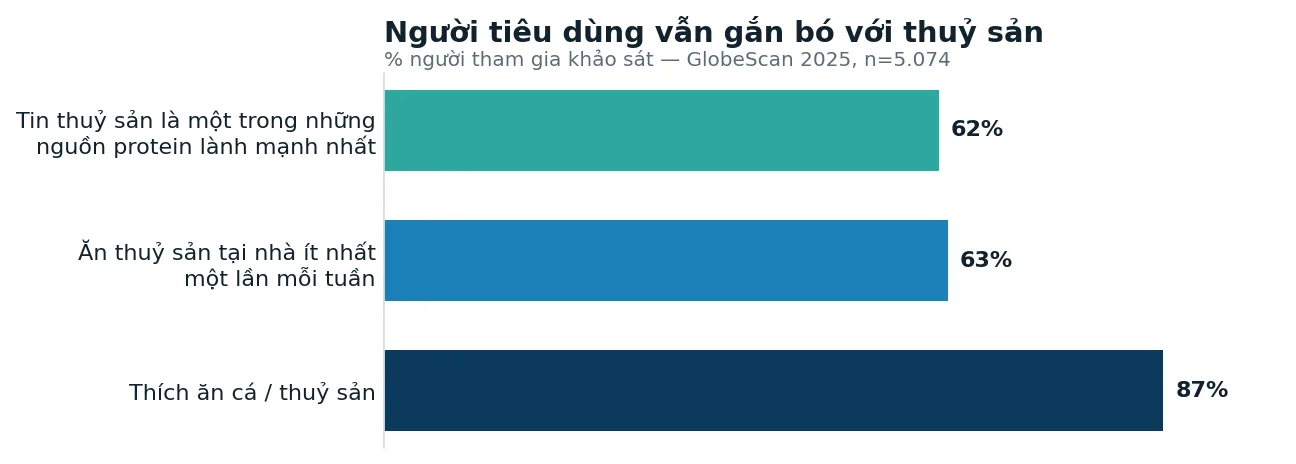
Đây là điểm mấu chốt: người tiêu dùng không quay lưng với thuỷ sản. Họ vẫn thích, vẫn tin, vẫn ăn. Vấn đề nằm ở tần suất, ở giá, ở niềm tin vào chất lượng và nguồn gốc — chứ không nằm ở nhu cầu.
Với 87% người tiêu dùng đã có thiện cảm sẵn, mỗi phần trăm tăng thêm về tần suất tiêu thụ đều là cơ hội thật cho nhà cung ứng Việt Nam.
Điều đó có ý nghĩa gì với doanh nghiệp Việt Nam?
Tổng hợp lại, Phần 1 để lại ba kết luận:
- Cầu nền tảng vẫn rất lớn — thuỷ sản là protein động vật số 1 toàn cầu.
- Rủi ro tập trung thị trường là có thật — EU co lại, Mỹ đi ngang, thuế quan khó lường.
- Người tiêu dùng vẫn ủng hộ — 87% thích ăn, 62% tin đây là protein lành mạnh nhất.
Bài toán không phải là "nuôi được bao nhiêu", mà là "bán được cho ai, bằng chứng nhận nào, và với chất lượng ổn định ra sao".
Đón đọc Phần 2: Chứng nhận BAP và câu chuyện tiếp cận thị trường — vì sao chất lượng đầu vào ở ao nuôi lại quyết định tấm vé xuất khẩu, và doanh nghiệp Việt Nam cần chuẩn bị gì cho giai đoạn đa dạng hoá thị trường sắp tới.
PHẦN 2 — Người tiêu dùng mua thuỷ sản như thế nào
1. Bữa ăn thuỷ sản diễn ra ở nhà bếp, không phải ở nhà hàng
Đây có lẽ là dữ liệu quan trọng nhất cho bất kỳ ai làm sản phẩm xuất khẩu.
Tần suất ăn cá/thuỷ sản theo địa điểm (%):
| Địa điểm | 1 lần/tuần trở lên | Khoảng 1 lần/tháng | Không bao giờ |
|---|---|---|---|
| Tại nhà | 63 | 20 | ~1 |
| Nhà hàng | 16 | 25 | 9 |
| Thức ăn nhanh | 14 | 14 | 39 |
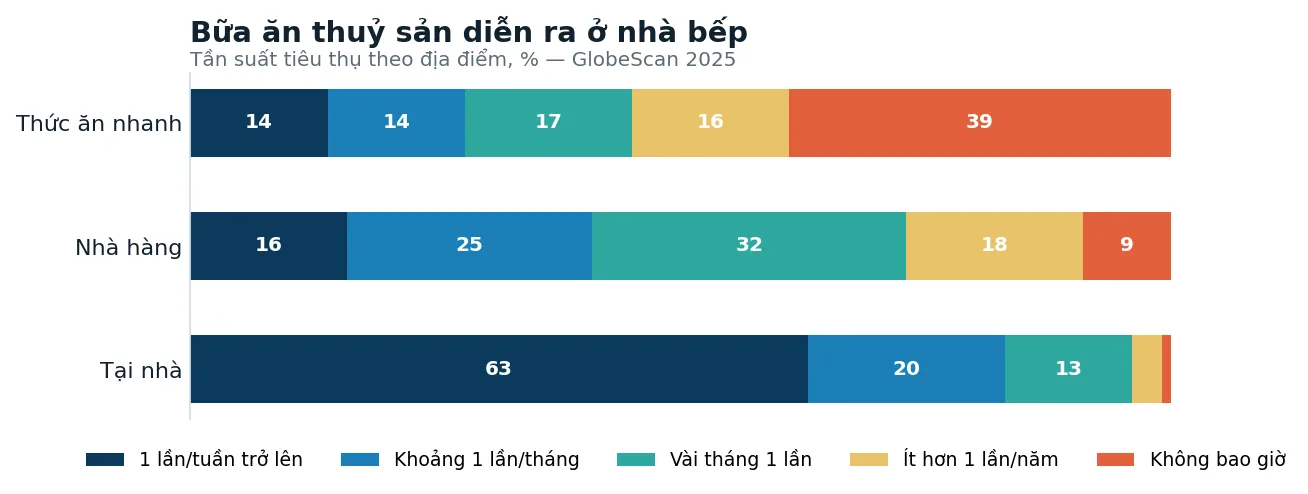
Hơn 6/10 người tiêu dùng ăn thuỷ sản tại nhà ít nhất mỗi tuần một lần. Trong khi đó, gần 4/10 chưa bao giờ ăn thuỷ sản tại chuỗi thức ăn nhanh.
Khác biệt theo quốc gia (ăn tại nhà 1 lần/tuần trở lên): Tây Ban Nha 78%, Anh Quốc 68%, Pháp 66%, Canada 56%, Mỹ 46%.
Khác biệt theo thế hệ: Boomer 67%, Millennial 66%, Gen X 63%, Gen Z 56%.
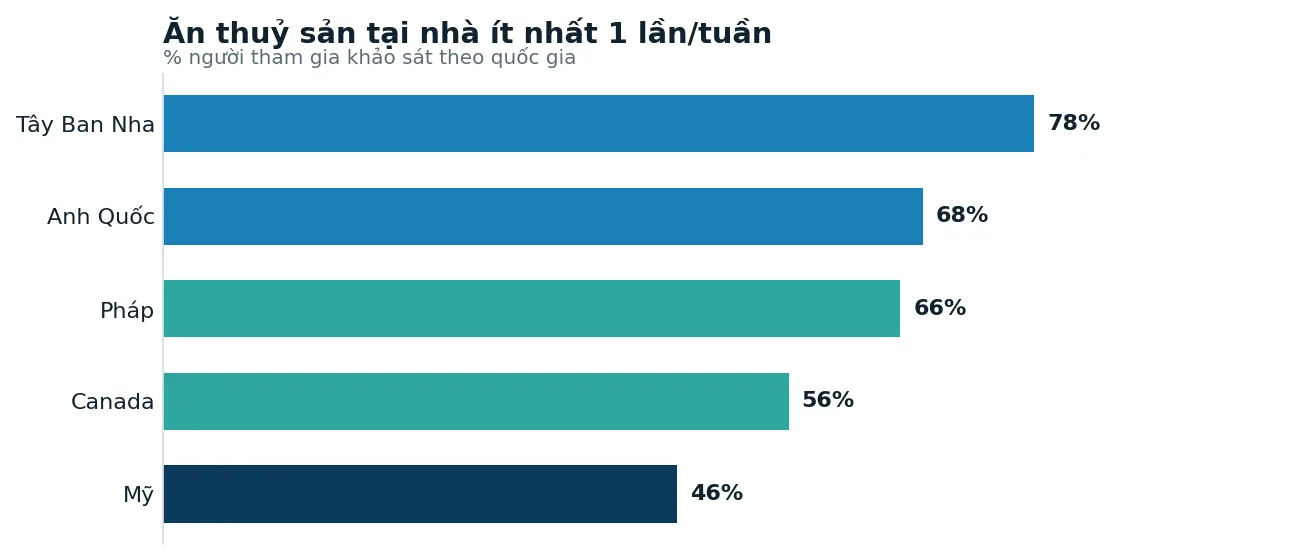
Hai kết luận cho nhà sản xuất Việt Nam:
- Sản phẩm phải được thiết kế cho kênh bán lẻ và bữa cơm gia đình, không phải cho bếp nhà hàng.
- Thị trường Nam Âu (Tây Ban Nha, Pháp) có tần suất tiêu thụ tại nhà cao vượt trội so với Bắc Mỹ — một tín hiệu đáng chú ý trong bối cảnh đa dạng hoá thị trường đã nói ở Phần 1.
2. Họ mua ở đâu: siêu thị áp đảo
Trong nhóm đã mua thuỷ sản trong 6 tháng qua (n = 4.340):
- Siêu thị / cửa hàng tạp hoá (bao gồm mua online): 82%
- Cửa hàng hải sản địa phương, chợ, cửa hàng chuyên biệt: 41% (Tây Ban Nha 67%, Pháp 50%)
- Nhà hàng (kể cả mang về / giao hàng): 30%
- Cửa hàng thành viên / bán lẻ số lượng lớn: 24% (Hoa Kỳ 44%, Canada 34%)
- Chuỗi thức ăn nhanh: 14%
- Cửa hàng tiện lợi: 11%
- Deli / quán cà phê: 10%
- Dịch vụ giao suất ăn (meal kit): 6%
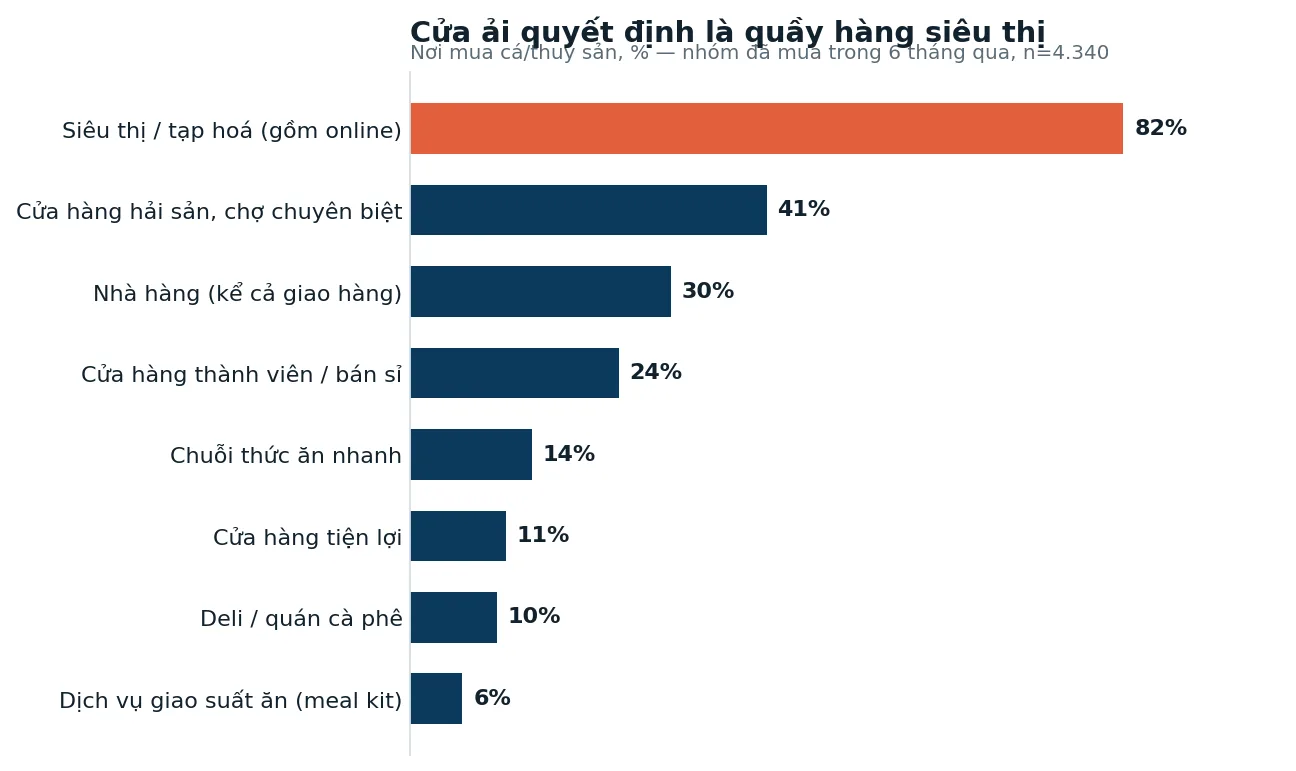
Nói cách khác: cửa ải quyết định là quầy hàng siêu thị. Ai vượt qua được bộ tiêu chuẩn của nhà thu mua siêu thị thì tiếp cận được hơn 8/10 người tiêu dùng. Ai không, gần như không tồn tại trên thị trường.
3. Họ mua dạng nào: đông lạnh dẫn đầu
Tỷ lệ mua "thường xuyên + thỉnh thoảng":
- Cá/hải sản đông lạnh: 77% (31% thường xuyên)
- Cá/hải sản tươi đóng gói sẵn: 72%
- Cá/hải sản đóng hộp / ngâm muối / đồ chua: 70%
- Cá tươi mua tại quầy/cửa hàng hải sản: 65% (Tây Ban Nha 83%, Pháp 79%)
- Cá/hải sản đã nấu chín / chế biến sẵn: 61%
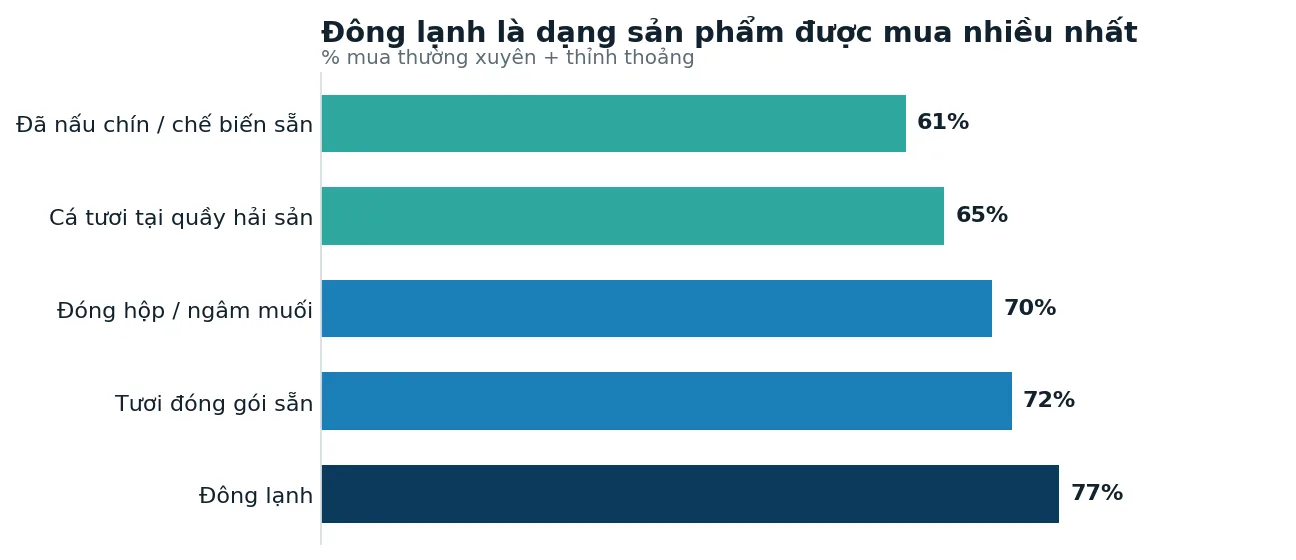
Đông lạnh không còn là lựa chọn "hạng hai" trong nhận thức người tiêu dùng — nó là dạng sản phẩm phổ biến nhất. Đây là lợi thế cấu trúc rất lớn cho tôm và cá tra Việt Nam.
4. Điều gì thực sự quyết định lựa chọn của họ?
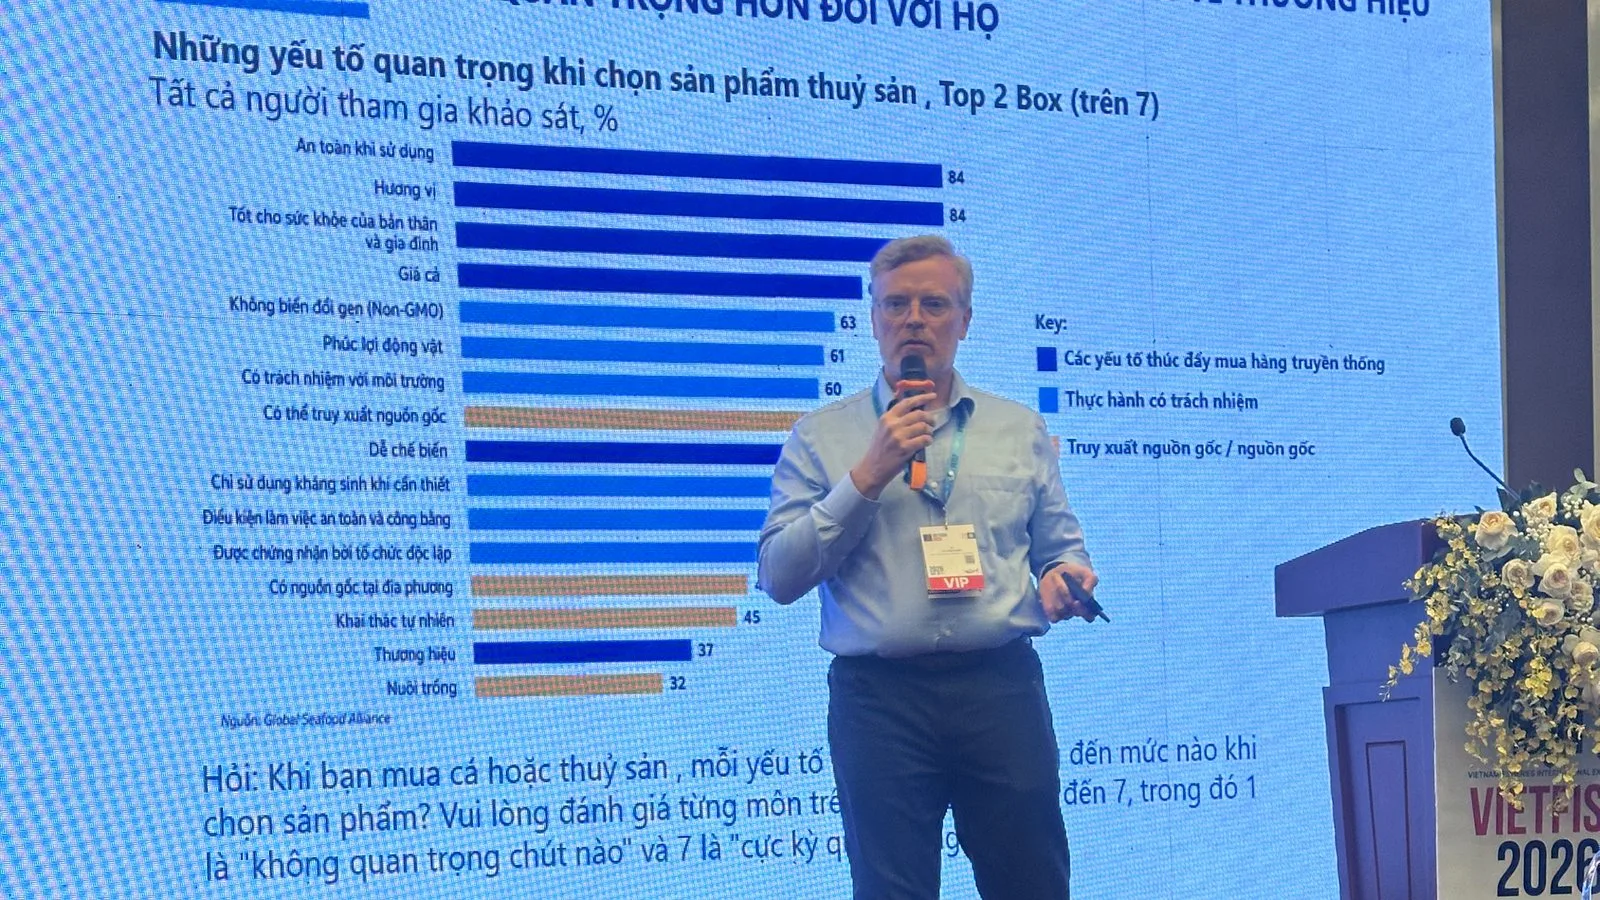
Đây là phần đắt giá nhất của bài trình bày. Các yếu tố quan trọng khi chọn sản phẩm thuỷ sản (Top 2 Box, thang 7 điểm):
| Yếu tố | % |
|---|---|
| An toàn khi sử dụng | 84 |
| Hương vị | 84 |
| Tốt cho sức khoẻ bản thân và gia đình | cao |
| Giá cả | cao |
| Không biến đổi gen (Non-GMO) | 63 |
| Phúc lợi động vật | 61 |
| Có trách nhiệm với môi trường | 60 |
| Chỉ sử dụng kháng sinh khi cần thiết | có mặt trong nhóm giữa |
| Được chứng nhận bởi tổ chức độc lập | có mặt trong nhóm giữa |
| Khai thác tự nhiên | 45 |
| Thương hiệu | 37 |
| Nuôi trồng | 32 |
Thông điệp gây bất ngờ: thương hiệu chỉ đứng gần cuối bảng (37%), thấp hơn rất nhiều so với an toàn và hương vị.
Người tiêu dùng phương Tây không mua "thương hiệu tôm". Họ mua sự an tâm. Và sự an tâm đó phải được chứng minh bằng thứ khác — chứ không phải bằng logo công ty.
5. Nuôi hay tự nhiên: điểm yếu của thuỷ sản nuôi nằm ở đâu?
Khoảng 2/5 người tiêu dùng mua cả thuỷ sản nuôi lẫn thuỷ sản tự nhiên, và 1/5 hoàn toàn không biết nguồn gốc sản phẩm mình mua — tổng cộng khoảng 64% không thực sự quan tâm đến xuất xứ.
Nhưng khi được hỏi lý do ưu tiên, bức tranh trở nên rất rõ:
Lý do chọn thuỷ sản NUÔI: giá phải chăng hơn (32), có sẵn quanh năm (28), dễ tìm tại cửa hàng (23), có thể được chứng nhận / nuôi có trách nhiệm (21), có thể truy xuất nguồn gốc (20), tốt cho sức khoẻ hơn (19), chất lượng/hương vị ổn định hơn (18), giảm áp lực lên quần thể cá tự nhiên (17), tốt hơn cho môi trường (15).
Lý do chọn thuỷ sản TỰ NHIÊN: tự nhiên hơn (42), hương vị/kết cấu tốt hơn (30), được xem là chất lượng cao hơn (26), để tránh kháng sinh / hoá chất (26), không bị nuôi nhốt (20), bổ dưỡng hơn (18).
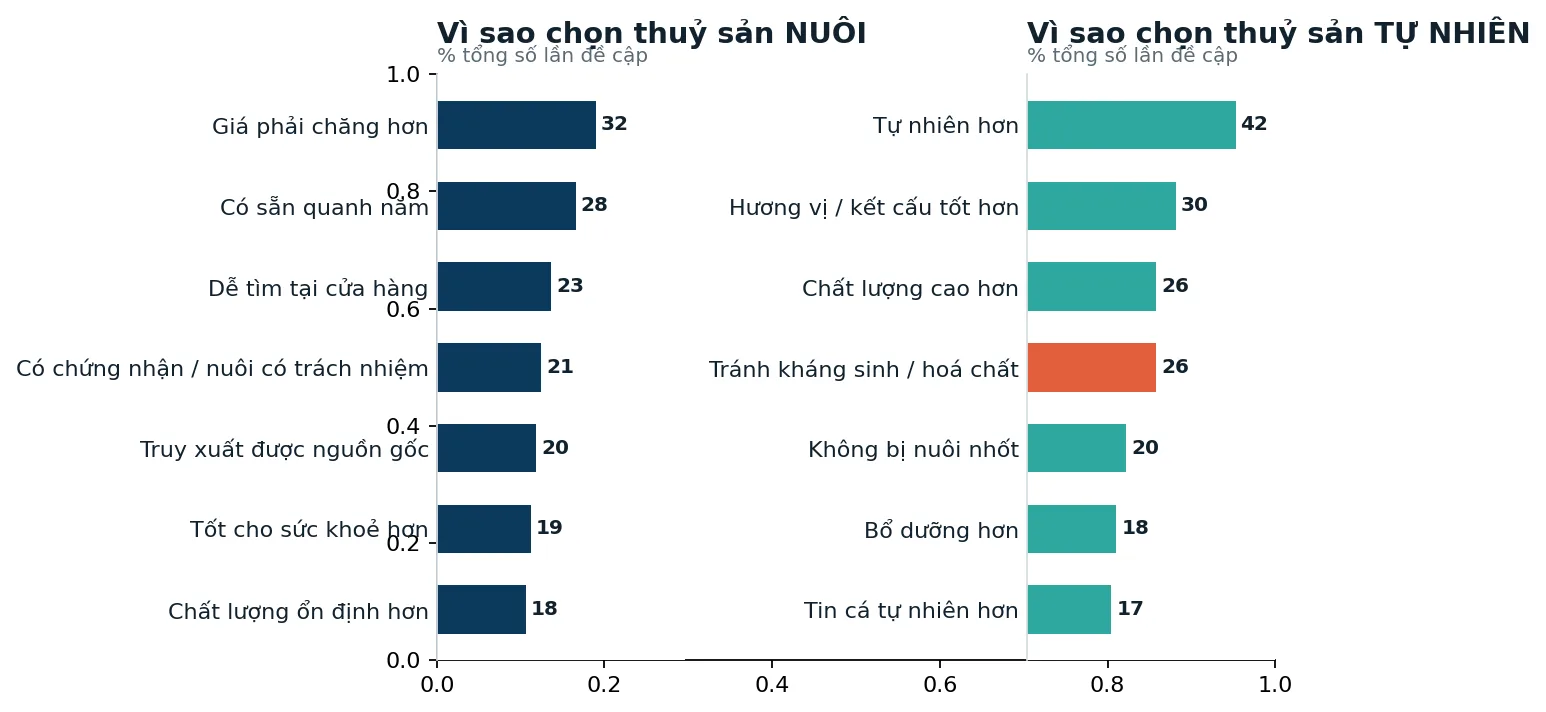
Hãy đọc kỹ con số 26% đó. Một trong bốn lý do hàng đầu khiến người tiêu dùng quay lưng với thuỷ sản nuôi là nỗi lo về kháng sinh và hoá chất tồn dư.
Và đây chính là điểm mà toàn bộ chuỗi giá trị Việt Nam — từ trại giống, ao nuôi, thức ăn, thuốc thú y thuỷ sản, đến nhà máy chế biến — có thể trực tiếp tác động. Kiểm soát dùng thuốc đúng liều, đúng chỉ định, đủ thời gian ngưng thuốc trước thu hoạch không còn là chuyện tuân thủ nội bộ. Nó là chuyện marketing ở đầu bên kia của thế giới.
Đáng chú ý: hai trong số các lý do hàng đầu ủng hộ thuỷ sản nuôi lại chính là chứng nhận (21) và truy xuất nguồn gốc (20). Nghĩa là ngành nuôi có sẵn công cụ để hoá giải chính điểm yếu của mình.
6. Chứng nhận xây dựng sự tin cậy
GSA đưa ra hai con số then chốt:
- 42% cho rằng việc mua sản phẩm được chứng nhận phản ánh giá trị sống của họ.
- 40% sẵn sàng trả nhiều tiền hơn cho thuỷ sản nuôi có trách nhiệm.
Bốn trong mười người tiêu dùng chấp nhận trả giá cao hơn. Đó là biên lợi nhuận, không phải chi phí.
Nhưng nhận biết nhãn sinh thái vẫn còn khoảng trống lớn. Tần suất mua sản phẩm có nhãn sinh thái (%):
| Quốc gia | Mua thường xuyên nhất có thể | Thỉnh thoảng | Chưa từng nghe đến |
|---|---|---|---|
| Tổng | 14 | 30 | 35 |
| Pháp | 22 | 42 | 17 |
| Tây Ban Nha | 17 | 36 | 35 |
| Anh Quốc | 12 | 24 | 40 |
| Canada | 11 | 25 | 43 |
| Mỹ | 9 | 22 | 43 |
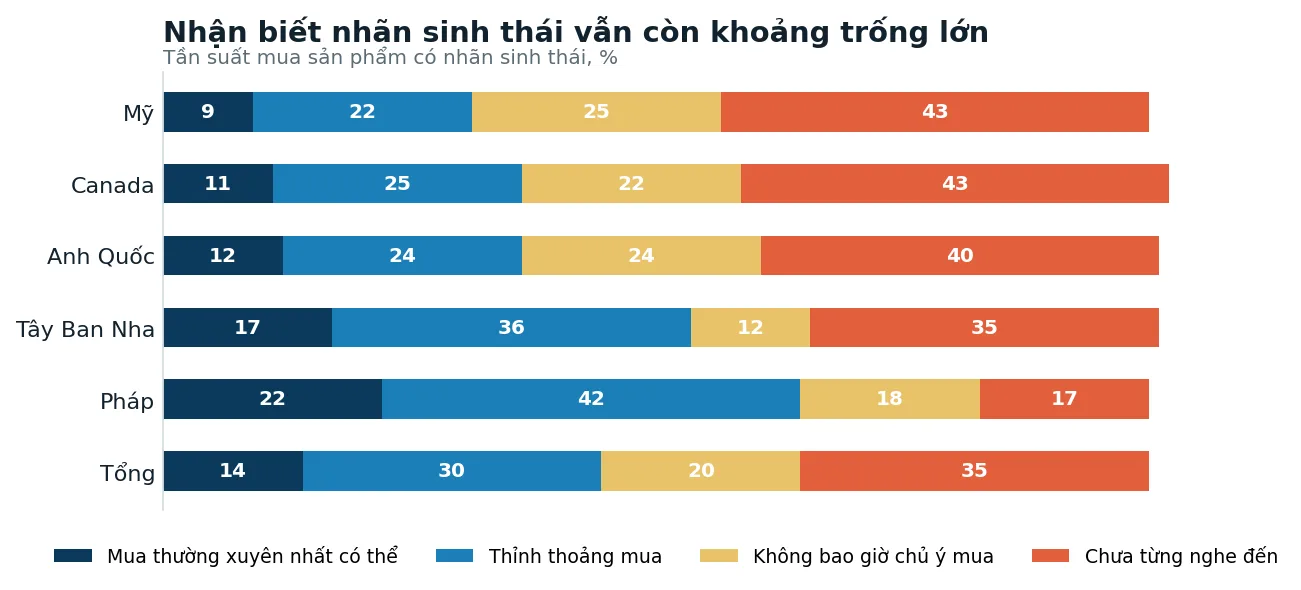
Hơn 4/10 người tiêu dùng chủ động mua sản phẩm có nhãn sinh thái — nhưng hơn 1/3 chưa từng nghe đến khái niệm này, và ở nhóm 65+ con số này lên tới 48%.
7. Niềm tin vào logo BAP
Khi được hỏi mức độ tin tưởng nếu nhìn thấy sản phẩm mang logo BAP (thang 1–7, tính điểm 5–7 là "tin tưởng"):
| Thị trường | Tin tưởng (%) | Không tin tưởng (%) |
|---|---|---|
| Tổng | 66 | 7 |
| Tây Ban Nha | 74 | 6 |
| Mỹ | 67 | 9 |
| Canada | 67 | 6 |
| Anh Quốc | 62 | 7 |
| Pháp | 59 | 8 |
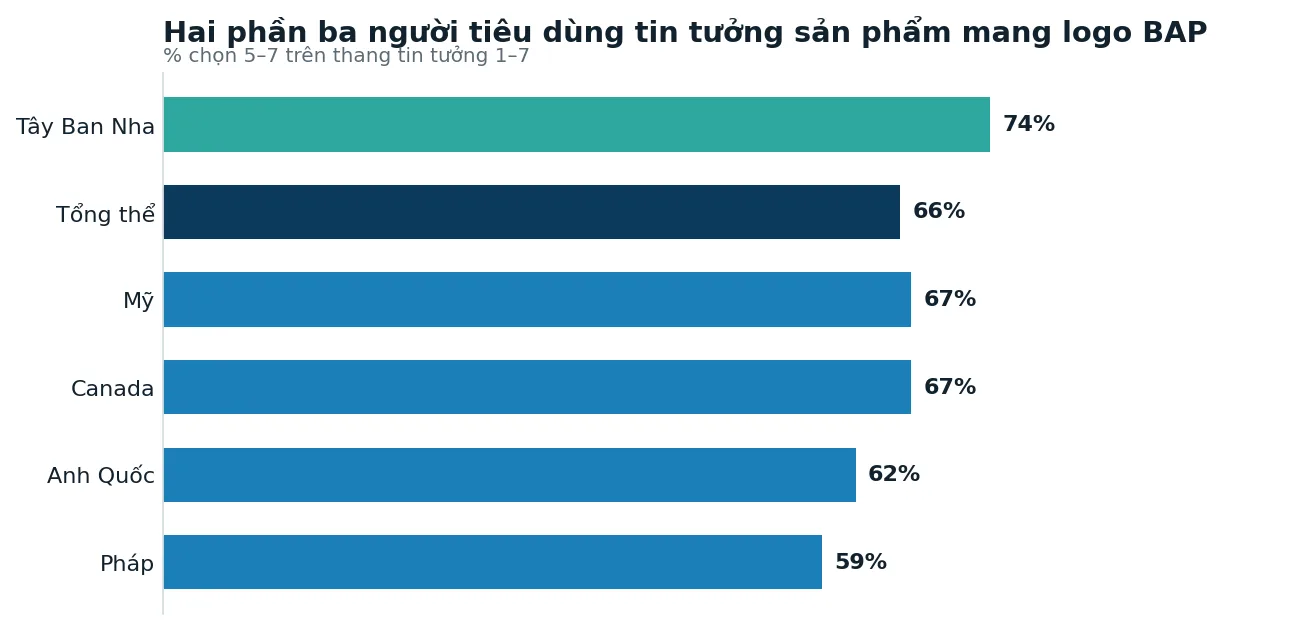
Hai phần ba người tiêu dùng tin tưởng sản phẩm mang logo BAP, trong khi chỉ 7% không tin. Với một chứng nhận B2B vốn ít xuất hiện trên bao bì bán lẻ, đây là tỷ lệ rất đáng chú ý.
Ba điều doanh nghiệp Việt Nam nên rút ra
-
Cuộc chiến diễn ra ở quầy siêu thị, với sản phẩm đông lạnh, cho bữa cơm gia đình. Hãy thiết kế sản phẩm và bao bì cho đúng bối cảnh đó.
-
Không ai mua thương hiệu tôm của bạn — họ mua sự an tâm. An toàn và hương vị (84%) bỏ xa thương hiệu (37%). Đầu tư vào kiểm soát chất lượng và dư lượng có ROI marketing cao hơn đầu tư vào nhận diện thương hiệu.
-
Kháng sinh là điểm yếu, chứng nhận là lời giải. 26% chọn cá tự nhiên để né kháng sinh/hoá chất; 40% sẵn sàng trả thêm cho thuỷ sản nuôi có trách nhiệm; 66% tin tưởng logo BAP. Khoảng cách giữa hai con số đó chính là giá trị gia tăng mà chuỗi cung ứng Việt Nam có thể nắm lấy — bắt đầu từ cách chúng ta quản lý sức khoẻ vật nuôi ngay tại ao.
Đón đọc Kỳ 2 — 6:00 sáng mai
PHẦN 3 — Nói với người tiêu dùng bằng cách nào: vì sao người nuôi và tổ chức chứng nhận đáng tin hơn cả KOL, và bao bì mới là kênh truyền thông số 1.
PHẦN 4 — Giải mã thị trường Trung Quốc: độ tươi, an toàn thực phẩm, và giá trị thật (tính bằng %) của logo BAP.
Số hoá hồ sơ trang trại cùng Nuôi Lời
Ghi thức ăn, môi trường, chài mẫu, thuốc và chi phí ngay tại ao; xuất báo cáo Excel nhiều trang tính hỗ trợ hồ sơ truy xuất theo định hướng ASC, GMP — đúng thứ các tiêu chuẩn như BAP đang đòi hỏi. Miễn phí, đăng nhập bằng số điện thoại, không cần email.
Trải nghiệm Nuôi Lời →